
gangkecil.test - Pinjaman online (pinjol) merupakan salah satu produk keuangan yang semakin populer di Indonesia.
Pinjol menawarkan kemudahan akses dan proses yang cepat, sehingga menjadi pilihan yang menarik bagi masyarakat yang membutuhkan dana cepat.
Salah satu faktor yang perlu diperhatikan dalam memilih pinjol adalah tenornya. Tenor yang lama dapat memberikan lebih banyak keleluasaan bagi peminjam untuk melunasi pinjamannya.
Hal ini dapat menjadi pilihan yang tepat bagi peminjam yang memiliki kebutuhan finansial jangka panjang.
Rekomendasi Pinjol dengan Tenor Lama
Berikut ini adalah beberapa rekomendasi pinjol dengan tenor lama yang terdaftar dan diawasi oleh OJK:
1. Kredit Pintar
Kredit Pintar menawarkan tenor pinjaman hingga 36 bulan dengan bunga mulai dari 0,7% per hari. Pinjol ini juga memiliki limit pinjaman yang besar, yaitu hingga Rp20 juta.
2. Maucash
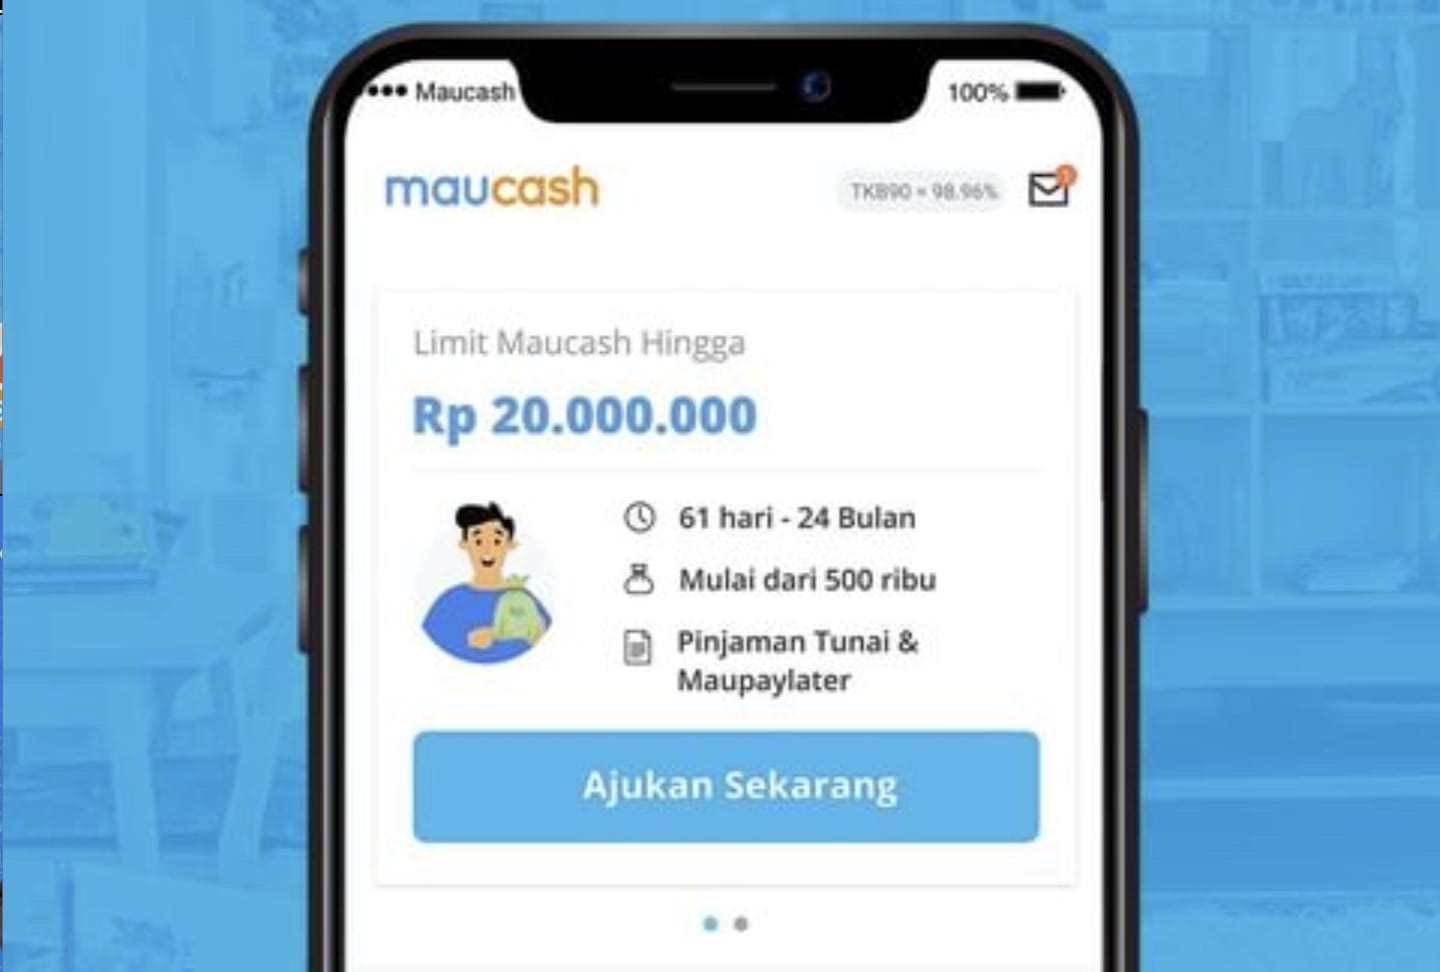
Maucash menawarkan tenor pinjaman hingga 36 bulan dengan bunga mulai dari 0,8% per hari. Pinjol ini juga memiliki limit pinjaman yang besar, yaitu hingga Rp20 juta.
3. Akulaku
Akulaku menawarkan tenor pinjaman hingga 30 bulan dengan bunga mulai dari 1,6% per bulan. Pinjol ini juga memiliki limit pinjaman yang besar, yaitu hingga Rp20 juta.
4. Tunaiku
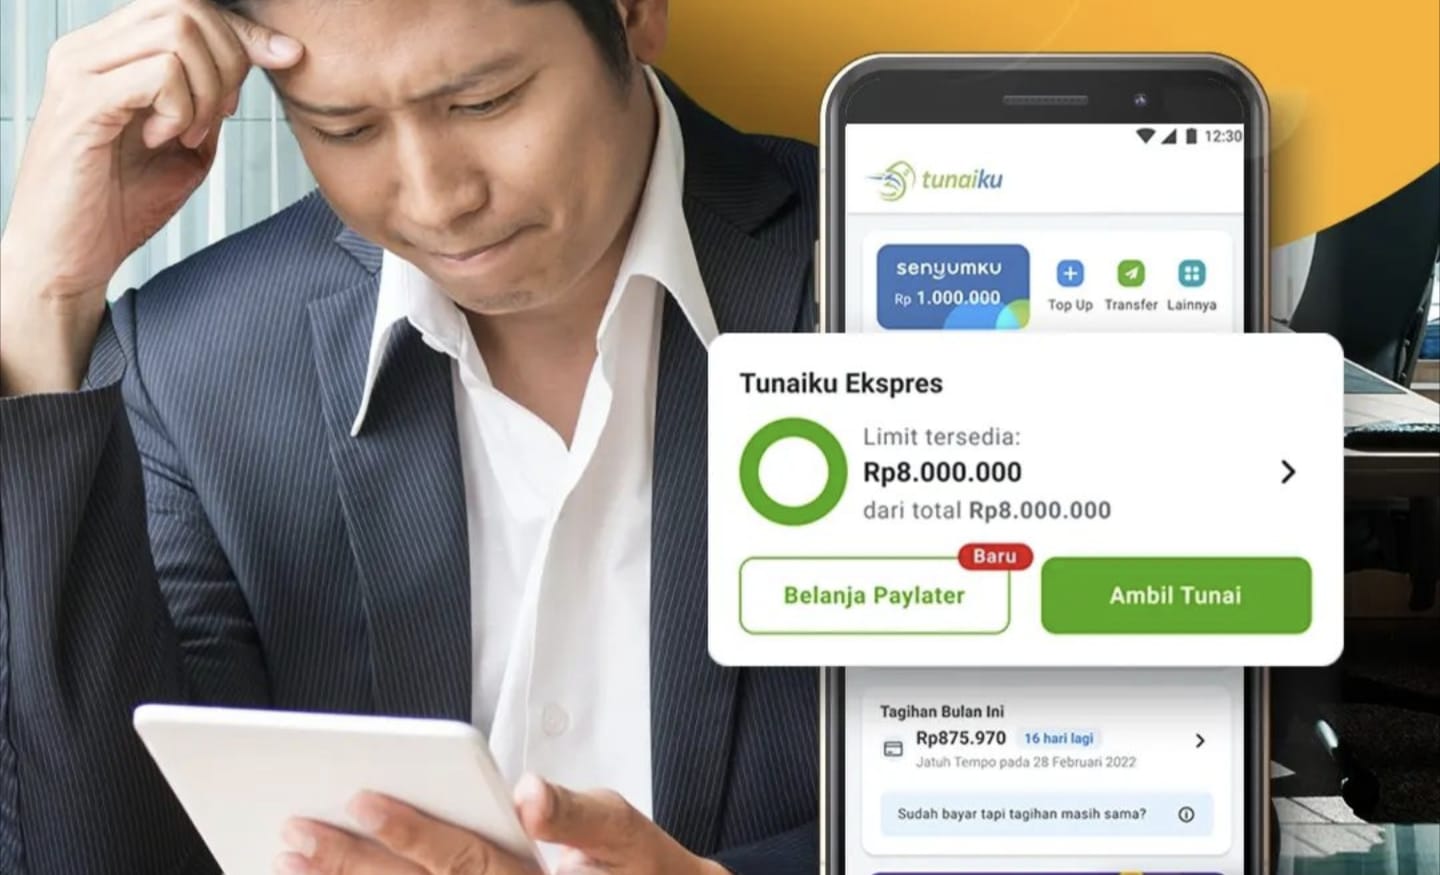
Tunaiku menawarkan tenor pinjaman hingga 36 bulan dengan bunga mulai dari 1,4% per bulan. Pinjol ini memiliki limit pinjaman yang besar, yaitu hingga Rp20 juta.
5. Julo
Julo menawarkan tenor pinjaman hingga 36 bulan dengan bunga mulai dari 1,6% per bulan. Pinjol ini juga memiliki limit pinjaman yang besar, yaitu hingga Rp10 juta.
Selain lima pinjol tersebut, masih banyak lagi pinjol dengan tenor lama yang terdaftar dan diawasi oleh OJK.
Peminjam perlu melakukan riset terlebih dahulu untuk memilih pinjol yang sesuai dengan kebutuhannya.
Keuntungan Memilih Pinjol dengan Tenor Lama
Tenor yang lama dapat memberikan beberapa keuntungan bagi peminjam, antara lain:
1. Lebih banyak keleluasaan dalam pembayaran
Tenor yang lama memberikan lebih banyak waktu bagi peminjam untuk melunasi pinjamannya. Hal ini dapat mengurangi beban pembayaran bulanan, sehingga peminjam dapat lebih mudah mengatur keuangannya.
2. Biaya bunga yang lebih rendah
Peminjam yang memiliki tenor yang lama biasanya akan dikenakan biaya bunga yang lebih rendah. Hal ini karena bunga pinjaman biasanya dihitung berdasarkan persentase dari pokok pinjaman dan tenor pinjaman. Dengan tenor yang lebih lama, maka jumlah bunga yang harus dibayarkan juga akan lebih kecil.
3. Peluang untuk mendapatkan pinjaman yang lebih besar
Pinjol biasanya akan memberikan limit pinjaman yang lebih besar bagi peminjam yang memiliki tenor yang lama.
Hal ini karena pinjol menilai bahwa peminjam yang memiliki tenor yang lama memiliki kemampuan untuk melunasi pinjamannya.
Berikut ini adalah penjelasan lebih lanjut mengenai keuntungan-keuntungan tersebut:
1. Lebih banyak keleluasaan dalam pembayaran
Peminjam yang memiliki tenor yang lama memiliki lebih banyak waktu untuk melunasi pinjamannya.
Hal ini dapat mengurangi beban pembayaran bulanan, sehingga peminjam dapat lebih mudah mengatur keuangannya.
Misalnya, peminjam mengajukan pinjaman sebesar Rp10 juta dengan tenor 12 bulan. Dengan bunga 10% per tahun, maka angsuran bulanannya adalah sebesar Rp833.333.
Namun, jika tenornya diperpanjang menjadi 36 bulan, maka angsuran bulanannya akan turun menjadi sebesar Rp277.778.
Penurunan angsuran bulanan ini dapat memberikan keleluasaan bagi peminjam untuk mengatur keuangannya.
Peminjam dapat menggunakan uangnya untuk keperluan lain, seperti untuk kebutuhan sehari-hari, pendidikan, atau investasi.
2. Biaya bunga yang lebih rendah
Biaya bunga pinjaman biasanya dihitung berdasarkan persentase dari pokok pinjaman dan tenor pinjaman. Dengan tenor yang lebih lama, maka jumlah bunga yang harus dibayarkan juga akan lebih kecil.
Misalnya, peminjam mengajukan pinjaman sebesar Rp10 juta dengan bunga 10% per tahun. Dengan tenor 12 bulan, maka total bunga yang harus dibayarkan adalah sebesar Rp1 juta.
Namun, jika tenornya diperpanjang menjadi 36 bulan, maka total bunga yang harus dibayarkan adalah sebesar Rp3 juta.
Penurunan biaya bunga ini dapat menghemat pengeluaran peminjam. Peminjam dapat menggunakan uang tersebut untuk keperluan lain, seperti untuk menabung atau berinvestasi.
3. Peluang untuk mendapatkan pinjaman yang lebih besar
Pinjol biasanya akan memberikan limit pinjaman yang lebih besar bagi peminjam yang memiliki tenor yang lama.
Hal ini karena pinjol menilai bahwa peminjam yang memiliki tenor yang lama memiliki kemampuan untuk melunasi pinjamannya.
Misalnya, peminjam memiliki skor kredit yang baik dan mengajukan pinjaman sebesar Rp10 juta dengan tenor 12 bulan.
Pinjol mungkin hanya akan memberikan limit pinjaman sebesar Rp5 juta. Namun, jika tenornya diperpanjang menjadi 36 bulan, maka pinjol mungkin akan memberikan limit pinjaman sebesar Rp10 juta.
Peningkatan limit pinjaman ini dapat memberikan manfaat bagi peminjam. Peminjam dapat menggunakan pinjamannya untuk keperluan yang lebih besar, seperti untuk membeli rumah atau kendaraan.
Risiko Pinjol dengan Tenor Lama
Tentu saja, memilih pinjol dengan tenor lama juga memiliki beberapa risiko yang perlu dipertimbangkan. Risiko tersebut antara lain:
1. Biaya yang lebih tinggi
Pinjol dengan tenor lama biasanya akan mengenakan biaya yang lebih tinggi, seperti biaya administrasi, biaya provisi, dan biaya layanan. Biaya-biaya tersebut perlu diperhitungkan agar tidak membebani keuangan peminjam.
2. Peluang gagal bayar yang lebih tinggi
Tenor yang lama dapat meningkatkan peluang gagal bayar bagi peminjam. Hal ini karena peminjam akan memiliki lebih banyak waktu untuk membayar pinjamannya, sehingga kemungkinan untuk terlena dan lupa membayar juga lebih besar.
Tips dalam Memilih Pinjol dengan Tenor Lama
Berikut ini adalah beberapa tips dalam memilih pinjol dengan tenor lama:
1. Pilih pinjol yang terdaftar dan diawasi oleh OJK
Pinjol yang terdaftar dan diawasi oleh OJK memiliki izin untuk beroperasi di Indonesia. Pinjol tersebut juga harus mematuhi peraturan yang ditetapkan oleh OJK, sehingga lebih aman bagi peminjam.
2. Pahami syarat dan ketentuan pinjaman dengan baik
Peminjam perlu memahami syarat dan ketentuan pinjaman dengan baik sebelum mengajukan pinjaman. Hal ini untuk menghindari terjadinya kesalahpahaman yang dapat merugikan peminjam.
3. Lakukan simulasi pembayaran
Peminjam perlu melakukan simulasi pembayaran untuk mengetahui berapa besar angsuran yang harus dibayarkan setiap bulannya. Hal ini untuk memastikan bahwa peminjam mampu membayar pinjamannya.
Berikut ini adalah penjelasan lebih lanjut mengenai tips-tips tersebut:
Pilih pinjol yang terdaftar dan diawasi oleh OJK
Peminjam perlu memastikan bahwa pinjol yang dipilihnya terdaftar dan diawasi oleh OJK. Hal ini dapat dilakukan dengan memeriksa daftar pinjol yang terdaftar di website OJK.
Pinjol yang terdaftar dan diawasi oleh OJK memiliki izin untuk beroperasi di Indonesia. Pinjol tersebut juga harus mematuhi peraturan yang ditetapkan oleh OJK, sehingga lebih aman bagi peminjam.
Pahami syarat dan ketentuan pinjaman dengan baik
Peminjam perlu memahami syarat dan ketentuan pinjaman dengan baik sebelum mengajukan pinjaman. Hal ini untuk menghindari terjadinya kesalahpahaman yang dapat merugikan peminjam.
Syarat dan ketentuan pinjaman biasanya mencakup hal-hal berikut ini:
- Biaya bunga
- Biaya administrasi
- Biaya provisi
- Biaya layanan
- Syarat dan ketentuan pelunasan
- Denda keterlambatan
- Tindakan hukum yang dapat dilakukan oleh pinjol
Peminjam perlu membaca dan memahami syarat dan ketentuan pinjaman dengan cermat sebelum mengajukan pinjaman.
Lakukan simulasi pembayaran
Peminjam perlu melakukan simulasi pembayaran untuk mengetahui berapa besar angsuran yang harus dibayarkan setiap bulannya. Hal ini untuk memastikan bahwa peminjam mampu membayar pinjamannya.
Simulasi pembayaran dapat dilakukan dengan menggunakan kalkulator pinjaman yang tersedia di internet.
Peminjam perlu memasukkan informasi-informasi berikut ini untuk melakukan simulasi pembayaran:
- Jumlah pinjaman
- Tenor pinjaman
- Biaya bunga
- Biaya administrasi
- Biaya provisi
- Biaya layanan
Berdasarkan hasil simulasi pembayaran, peminjam dapat menentukan apakah mampu membayar pinjaman tersebut atau tidak.
Selain tips-tips tersebut, peminjam juga perlu mempertimbangkan beberapa hal berikut ini sebelum mengajukan pinjaman:
- Kebutuhan pinjaman
- Kemampuan membayar
- Resiko gagal bayar
Peminjam perlu memastikan bahwa pinjaman yang diambilnya sesuai dengan kebutuhannya. Peminjam juga perlu memastikan bahwa mampu membayar pinjaman tersebut.
Selain itu, peminjam juga perlu mempertimbangkan risiko gagal bayar sebelum mengajukan pinjaman.
Dengan memperhatikan hal-hal tersebut, peminjam dapat memilih pinjol dengan tenor lama yang aman dan menguntungkan.
Komentar
Posting Komentar